






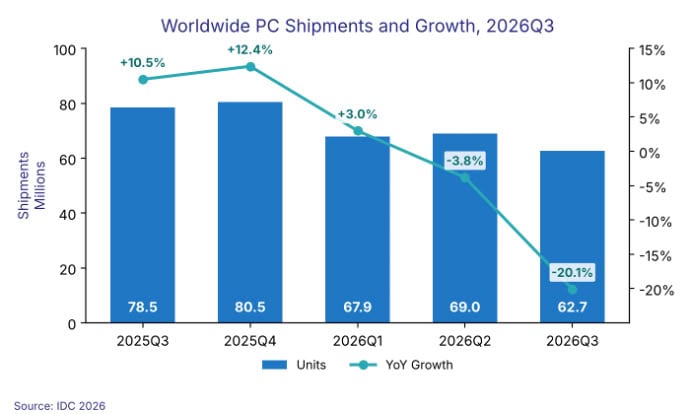
Sveža analiza IDC-ja slika precej mračno podobo stanja na trgu računalnikov, po predhodnih podatkih namreč v tretjem četrtletju letos na letni ravni beležimo 20,1-odstotni upad, kar zadeva gibanje kazalnika dobav. Na celotnem trgu računalnikov so akterji skupaj dobavili 62,7 milijona konfiguracij, kar je občutno manj od podatka izpred enega leta, ki je znašal 78,5 milijona.
Po podatkih kazalnik dobav na trgu računalnikov že dve četrtletji kaže padajoč trend, čeprav upad v drugem četrtletju ni bil niti približno tako velik kot v tretjem: v drugem četrtletju se je trg računalnikov skrčil le za 3,8 %. V primerjavi z drugim četrtletjem je v tretjem opazen 9,1-odstotni upad, kar je precej zaskrbljujoče, saj je tretje četrtletje zaradi sezonskih učinkov običajno močnejše od drugega, zdaj pa je upad velik in opazen.
Po mnenju IDC-ja je za tem proces, da so poskušali proizvajalci in distributerji v prvi polovici leta kopičiti zaloge v pričakovanju podražitev zaradi pomnilniške krize, to pa povzroča upad prometa v drugi polovici leta, saj so velik del naročil premaknili naprej. V drugi polovici leta bi lahko zaradi nadalje naraščajočih cen in upadajočega povpraševanja na trgu računalnikov prišlo do precej skromnega povpraševanja, kar se bo poznalo tudi pri prometu posameznih proizvajalcev.
Po predhodnih podatkih IDC-ja sta med velikimi proizvajalci računalnikov v tretjem četrtletju največji upad doživela HP in Dell. HP je uspel dobaviti 10,3 milijona konfiguracij, kar je 30,9-odstotni upad, pri Dellu pa kazalnik dobav znaša 7,6 milijona konfiguracij, kar pomeni 25-odstotni upad. Lenovo je dobavil 14,9 milijona računalnikov, kar pomeni 22,6-odstotni upad, vendar podjetje s 23,8-odstotnim tržnim deležem kljub temu samozavestno ohranja prvo mesto. Upad je viden tudi pri Applu in ASUS-u, in sicer v višini 11,3 % oziroma 8,6 %, torej sta padec prestala bolje, hkrati pa sta uspela povečati tudi tržni delež, ki zdaj znaša 9,5 % oziroma 8,7 %.
Vodja raziskav pri IDC-ju Jitesh Ubrani meni, da se lahko tudi v tem neugodnem položaju za kupce pokaže nekaj pozitivnega, saj akterje v trgovskih kanalih skrbijo velike zaloge in nizko povpraševanje, to pa lahko sčasoma privede do akcij. Te akcije bodo seveda lahko bolj zadržane kot običajno in bodo trajale krajši čas, cene pa bodo še vedno lahko skupno višje kot pred letom dni zaradi velikih podražitev, ki so se pojavile v več segmentih.
Po mnenju analitikov se hkrati slabšajo tudi gospodarske razmere, vidni so znaki slabitve, kar lahko povzroči nadaljnji upad povpraševanja v preostanku leta 2026 in tudi v delu leta 2027.
























