






Zahvaljujoč analitikom družbe TrendForce lahko dobimo vpogled v to, kako se je prodaja OLED monitorjev razvijala v prvem četrtletju letošnjega leta, tako na celotnem trgu kot pri posameznih akterjih. Podatki kažejo, da se je segment na letni ravni odrezal zelo dobro, saj so dosegli 78-odstotno rast pri dobavah, vendar je ta rezultat na četrtletni ravni kljub temu padec, čeprav ne dramatičen – gre le za 11-odstoten upad. Slednje gre pripisati temu, da so proizvajalci v zadnjem četrtletju prejšnjega leta kupce ciljali s številnimi promocijami, zaradi katerih so mnogi nakup novih OLED monitorjev opravili prej.
Motor rasti je bila okrepljena proizvodnja plošč QD-OLED: ti zasloni so na voljo v vse večjih količinah, kar novim akterjem na trgu omogoča razmeroma hiter zagon proizvodnje, posamezne tržne niše pa se zapolnjujejo hitro in brez zapletov.
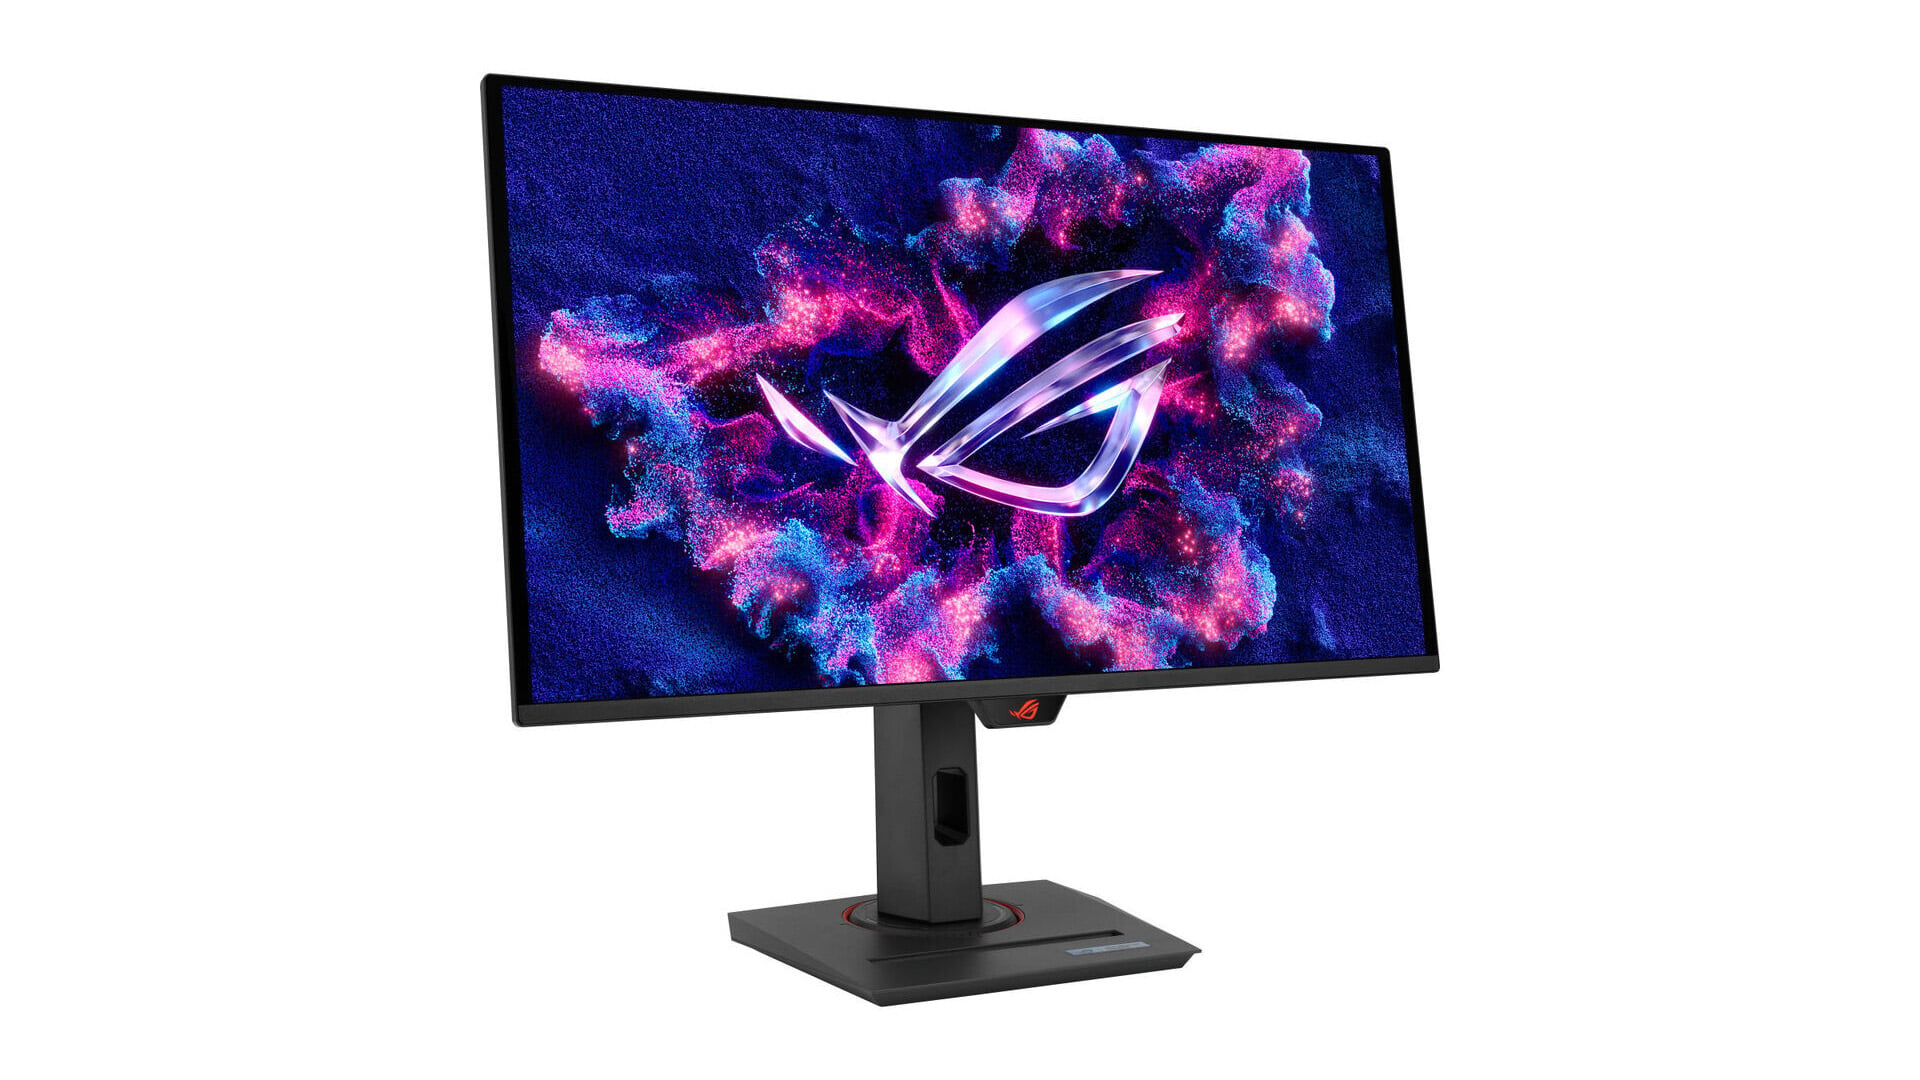
Po proizvajalcih še vedno vodi ASUS, ki je v prvem četrtletju dosegel 24-odstotni tržni delež, za kar gre zahvala široki ponudbi OLED izdelkov. V ponudbi se je med drugim pojavil igričarski monitor z 34-palčno diagonalo in 360-hercno osveževalno frekvenco, ki je v svoji kategoriji veljal za privlačno ponudbo, na trg pa so poslali tudi nov 16-palčni prenosni OLED monitor, kar je prav tako pripomoglo k večji prodaji.
Drugo mesto je tokrat spet zasedel Samsung s 16,4-odstotnim tržnim deležem. Podjetje ima obilo izkušenj na trgu zaslonov višjega cenovnega razreda, tudi njegove lastne plošče QD-OLED so precej priljubljene, zato lahko dosega stabilno rast, celo zunaj glavne sezone. Ekskluzivni izdelki podjetja, na primer 27-palčni model QHD s 180-hercno osveževalno frekvenco, so se dobro prodajali in tako prispevali k stabilnim dobavam.
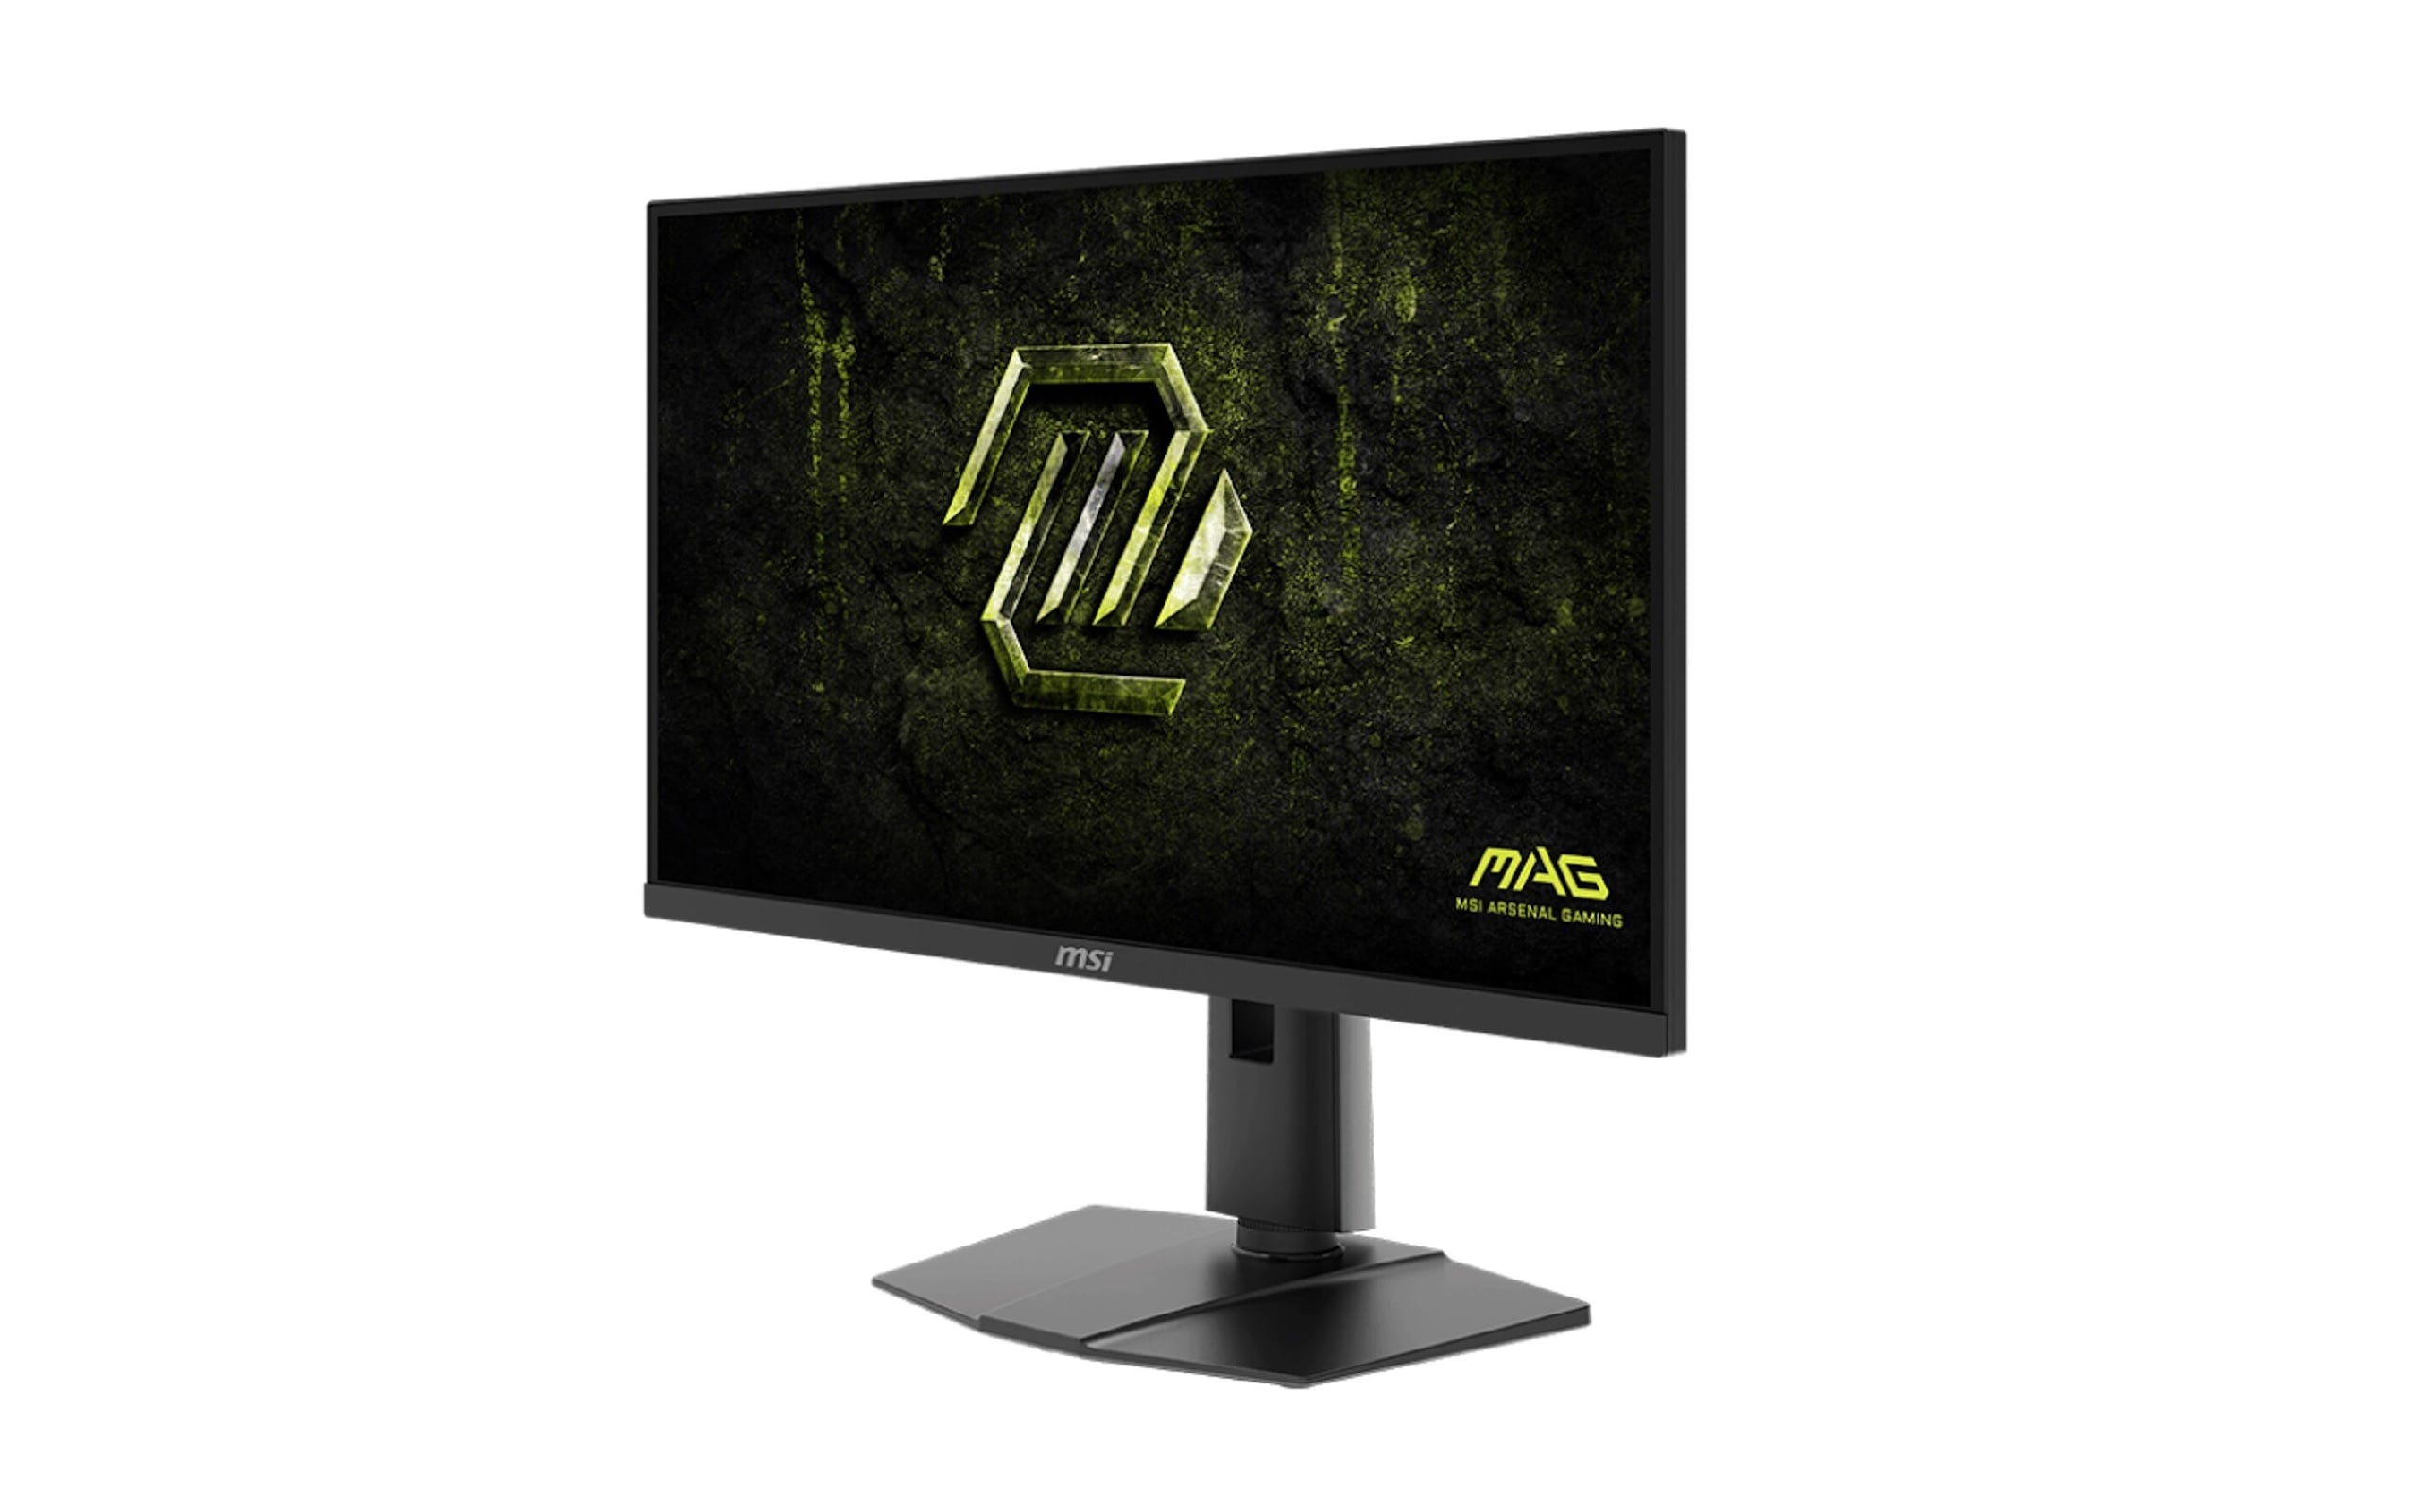
Za tretje mesto se je bil oster boj med MSI in AOC/Philips, na koncu pa je zmagal MSI, čeprav je bila razlika med njima minimalna: prvi je dosegel 12,2-odstotni, drugi pa 12,1-odstotni tržni delež. Ko se konkurenca zaostruje, skušajo podjetja uspeti z različnimi strategijami, in tokrat je to prineslo zmago MSI. MSI je veliko pridobil s stabilnim povpraševanjem po modelih z 31,5-palčno diagonalo, hkrati pa je razširil ponudbo tako v poslovnem kot v višjem cenovnem segmentu. 27-palčni poslovni monitor UHD in 34-palčni igričarski monitor s 360-hercno osveževalno frekvenco sta oba debitirala v prvem četrtletju, ta razširjena ponudba pa je pripomogla k rasti tržnega deleža in osvojitvi tretjega mesta na odru za zmagovalce.
AOC/Philips je medtem tretje mesto zgrešil za las. Glavni poudarek je bil na segmentu 27-palčnih monitorjev QHD, kjer so se poskušali uveljaviti z agresivnim oblikovanjem cen na trgu vstopnih monitorjev in tako doseči večji obseg. Strategija je bila vsekakor odlična za oblikovanje stabilnega položaja, za tretje mesto pa še ni zadostovala. Zaostanek za MSI je sicer zanemarljiv, zato se utegne AOC/Philips že v tem četrtletju povzpeti na tretje mesto, saj velja za močnega tekmeca.
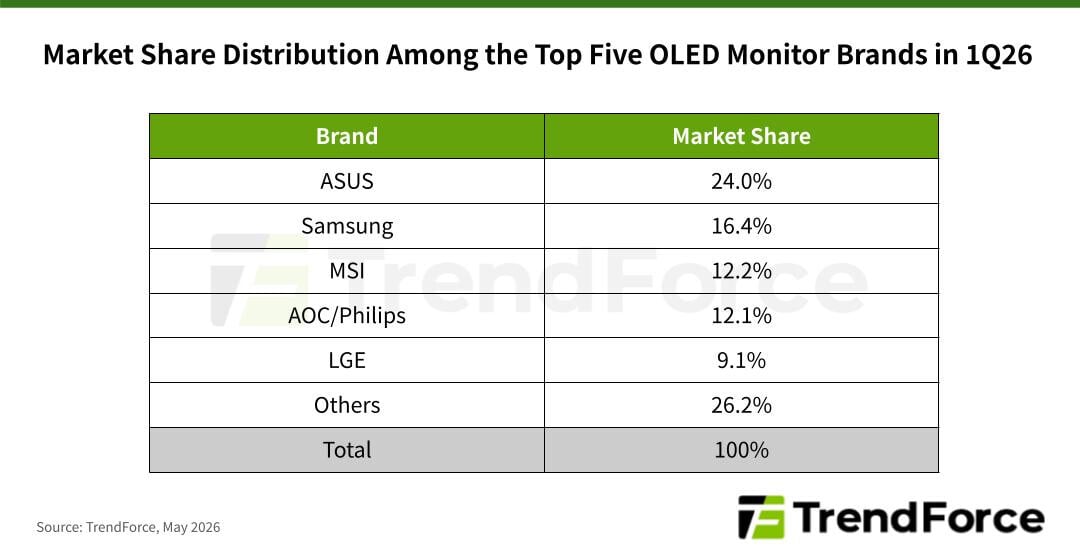
Na petem mestu je s 9,1-odstotnim tržnim deležem končal LG Electronics, ki za četrtouvrščenim in tretjeuvrščenim zaostaja že precej bolj, a ne tako, da ju ne bi bilo mogoče ujeti. Podjetje se je v prvem četrtletju predstavilo z enim ekskluzivnim monitorjem, 39-palčnim modelom WUHD OLED, ki je skušal osvojiti srca kupcev s 165-hercno osveževalno frekvenco, in ta model naj bi v veliki meri pripomogel k temu, da se bodo dobave podjetja v drugem četrtletju občutneje povečale.
Glavna moč družbe LG Electronics so ultraširoki monitorji, ki so že v prvem četrtletju prispevali 40 odstotkov vseh dobav podjetja. Ko si bodo novi izdelki utrdili mesto na trgu, bo njihov delež rasel, zato se lahko delež ultraširokih monitorjev v prometu podjetja z 40 odstotkov v prvem četrtletju zdaj poveča na 45 odstotkov. Ali bo to dovolj za četrto mesto? To bomo vsekakor izvedeli iz naslednje četrtletne analize.
























